Domain wirbt.de kaufen?
Wir ziehen mit dem Projekt
wirbt.de um.
Sind Sie am Kauf der Domain
wirbt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirbt.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
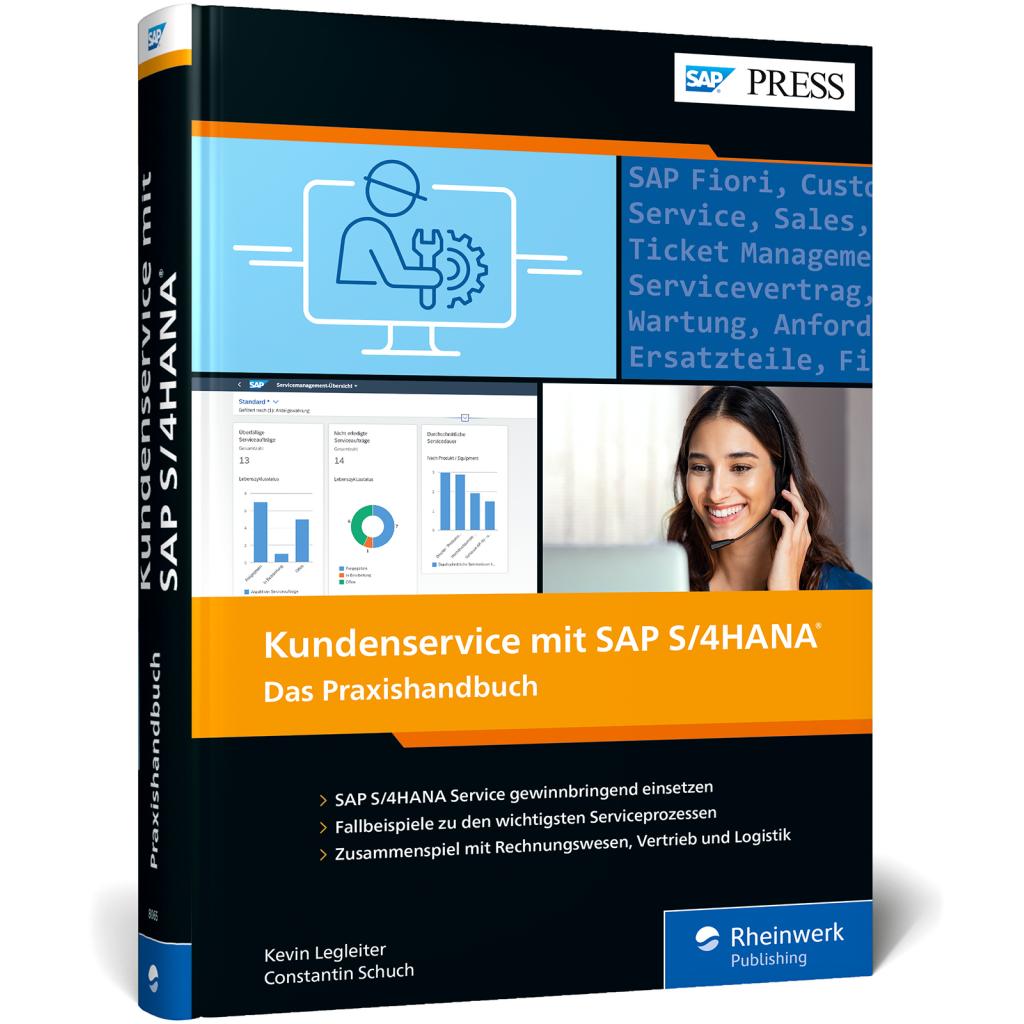
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche Zahlungsmöglichkeiten bieten Online-Shops in Bezug auf Sicherheit und Benutzerfreundlichkeit?
Online-Shops bieten in der Regel verschiedene Zahlungsmöglichkeiten an, darunter Kreditkarten, PayPal, Überweisungen und manchmal auch alternative Zahlungsmethoden wie Klarna oder Apple Pay. Diese Optionen bieten Benutzern Flexibilität und Bequemlichkeit beim Einkauf. Um die Sicherheit zu gewährleisten, implementieren viele Online-Shops Sicherheitsmaßnahmen wie SSL-Verschlüsselung und Betrugsschutz, um die sensiblen Zahlungsinformationen der Kunden zu schützen. Darüber hinaus bieten einige Online-Shops zusätzliche Sicherheitsschichten wie 3D-Secure oder Zwei-Faktor-Authentifizierung an, um die Sicherheit der Transaktionen weiter zu erhöhen. **
-
Welche Zahlungsmöglichkeiten bieten Online-Shops in Bezug auf Sicherheit und Benutzerfreundlichkeit?
Online-Shops bieten in der Regel verschiedene Zahlungsmöglichkeiten an, darunter Kreditkarten, PayPal, Überweisungen und manchmal auch alternative Zahlungsmethoden wie Klarna oder Apple Pay. Diese Optionen bieten Benutzern Flexibilität und Bequemlichkeit beim Einkauf. Um die Sicherheit zu gewährleisten, implementieren Online-Shops oft Verschlüsselungstechnologien und Sicherheitsprotokolle, um die sensiblen Zahlungsinformationen der Kunden zu schützen. Darüber hinaus bieten viele Online-Shops zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung oder Betrugsschutz, um die Benutzer vor unautorisierten Transaktionen zu schützen. **

Welche bequemen Zahlungsmöglichkeiten bevorzugen Sie beim Online-Shopping?
Ich bevorzuge Zahlung per Kreditkarte, PayPal oder Klarna. Diese Optionen sind sicher, schnell und bequem für mich. Ich schätze auch die Möglichkeit, Rechnungszahlungen zu tätigen. **
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
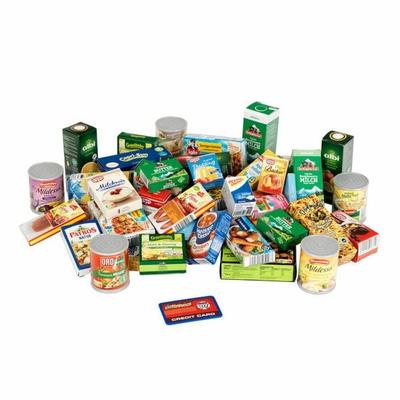
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.13,55 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
Sicherheit im Online-Banking, Fachbücher von Günther Diederich, Herbert KubicekDas Buch unterzieht den aktuellen Stand der Sicherungsverfahren im Online-Banking einer kritischen Analyse. Neben den verschiedenen PIN/TAN-Verfahren und HBCI werden im Ausblick auch andere Systeme wie PayPal betrachtet. Sicherheit gilt als oberstes Ziel im Online-Banking. Doch eine Analyse der angebotenen Sicherungsverfahren zeigt, dass Sicherheit keine absolute Priorität hat, sondern Banken und Nutzer ihre Entscheidung in einem magischen Dreieck aus Sicherheit, Kosten und Benutzungsfreundlichkeit treffen. Vor fast 20 Jahren haben die Verbände der deutschen Kreditwirtschaft die Einführung von Signaturverfahren im Online-Banking mit dem HBCI-Standard beschlossen, um das damals als wenig sicher geltende PIN/TAN-Verfahren abzulösen. Doch die PIN/TAN-Verfahren wurden weiterentwickelt und HBCI konnte sich dagegen nicht durchsetzen. Dieses Buch schildert auf der Basis von Experteninterviews.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Usability und User-Experience von Online-Shops. Anwendung eines Kriterienkatalogs zur Messung der Benutzerfreundlichkeit, Taschenbuch von Anonymous,Usability Und User-experience Von Online-shops. Anwendung Eines Kriterienkatalogs Zur Messung Der Benutzerfreundlichkeit, Taschenbuch Von Anonymous, Grin, 978-3-668-84036-2, Seitenanzahl: 4818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zahlungsmöglichkeiten bieten Online-Shops in Bezug auf Sicherheit und Benutzerfreundlichkeit?
Online-Shops bieten in der Regel verschiedene Zahlungsmöglichkeiten an, darunter Kreditkarten, PayPal, Überweisungen und manchmal auch alternative Zahlungsmethoden wie Klarna oder Apple Pay. Diese Optionen bieten Benutzern Flexibilität und Bequemlichkeit beim Einkauf. Um die Sicherheit zu gewährleisten, implementieren viele Online-Shops Sicherheitsmaßnahmen wie SSL-Verschlüsselung und Betrugsschutz, um die sensiblen Zahlungsinformationen der Kunden zu schützen. Darüber hinaus bieten einige Online-Shops zusätzliche Sicherheitsschichten wie 3D-Secure oder Zwei-Faktor-Authentifizierung an, um die Sicherheit der Transaktionen weiter zu erhöhen. **
-
Welche Zahlungsmöglichkeiten bieten Online-Shops in Bezug auf Sicherheit und Benutzerfreundlichkeit?
Online-Shops bieten in der Regel verschiedene Zahlungsmöglichkeiten an, darunter Kreditkarten, PayPal, Überweisungen und manchmal auch alternative Zahlungsmethoden wie Klarna oder Apple Pay. Diese Optionen bieten Benutzern Flexibilität und Bequemlichkeit beim Einkauf. Um die Sicherheit zu gewährleisten, implementieren Online-Shops oft Verschlüsselungstechnologien und Sicherheitsprotokolle, um die sensiblen Zahlungsinformationen der Kunden zu schützen. Darüber hinaus bieten viele Online-Shops zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung oder Betrugsschutz, um die Benutzer vor unautorisierten Transaktionen zu schützen. **
-
Welche bequemen Zahlungsmöglichkeiten bevorzugen Sie beim Online-Shopping?
Ich bevorzuge Zahlung per Kreditkarte, PayPal oder Klarna. Diese Optionen sind sicher, schnell und bequem für mich. Ich schätze auch die Möglichkeit, Rechnungszahlungen zu tätigen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.